Les stocks de gaz européens sont plus bas. Pourquoi l’hiver n’est-il pourtant pas joué ?
Les réservoirs ont commencé octobre remplis à 72 %. Une analyse du réseau laisse voir une marge pour des importations supplémentaires, mais un hiver froid avec peu de gaz liquéfié reste un risque.
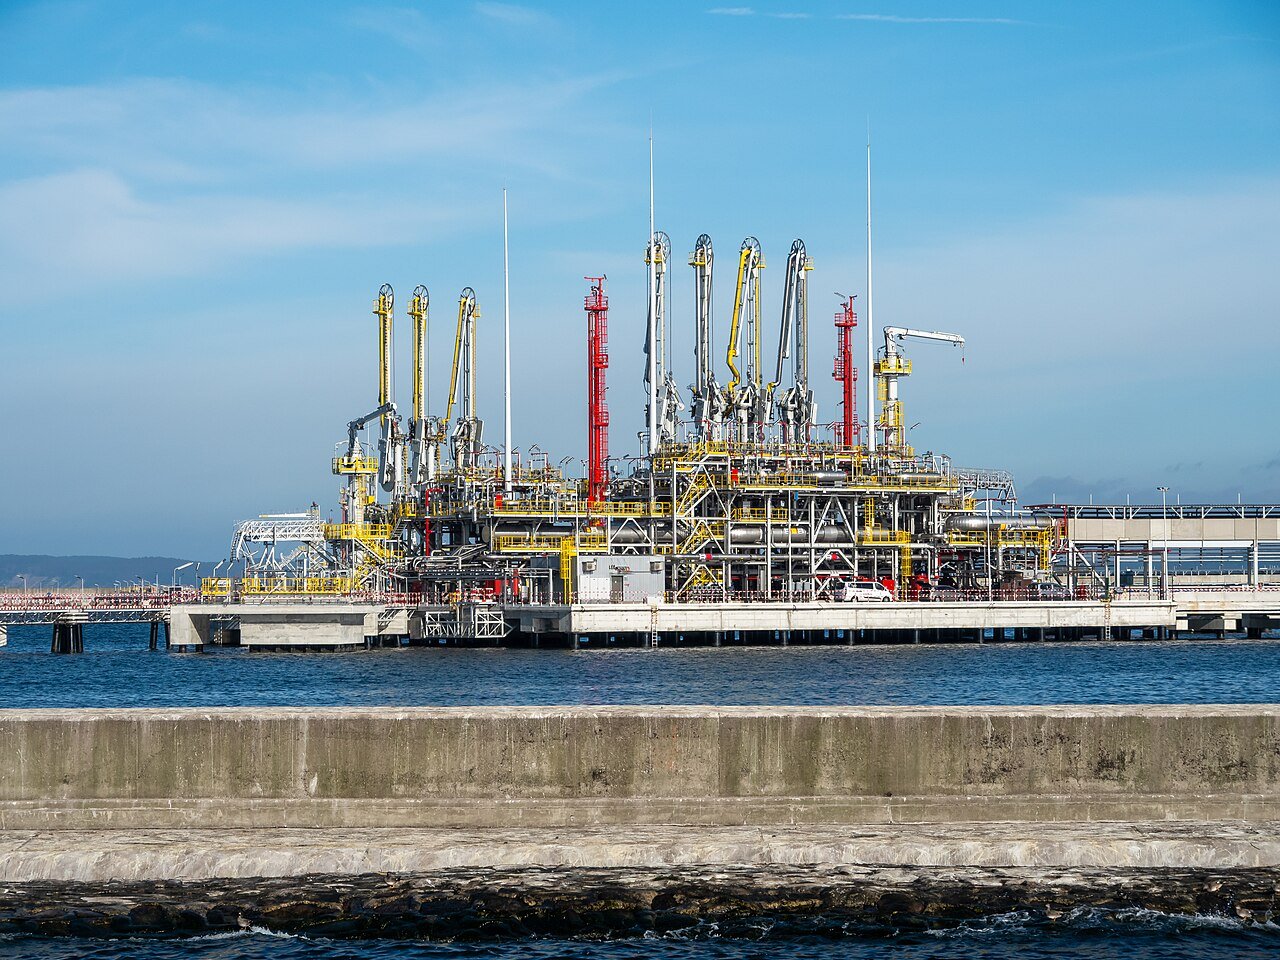
Au début de l’hiver, le stock de gaz européen paraît plus petit qu’il y a un an. Les stockages souterrains étaient remplis en moyenne à 72 % au 1er octobre, contre 83 % un an plus tôt. C’est le point de départ du Winter Supply Outlook de l’ENTSOG, le réseau des gestionnaires européens de réseaux de gaz. Le pourcentage indique ce qui est en stock, pas la quantité de gaz qui arrivera par bateau ou par gazoduc dans les six prochains mois. Qui ne lit que le chiffre du stockage passe à côté de la seconde moitié de la facture hivernale.
L’ENTSOG calcule avec différentes conditions. Avec un hiver de référence et une disponibilité optimale supposée du gaz naturel liquéfié, le réseau peut, selon le modèle, répondre à la demande. Fin mars, il reste dans ce scénario en moyenne 29 % en stock. Avec un marché du GNL tendu, le résultat du modèle tombe à 13 %. Ces deux résultats supposent en outre un approvisionnement minimal en gaz russe par gazoduc. La différence vient d’hypothèses distinctes sur l’approvisionnement en GNL. Ce sont des simulations, pas des niveaux prévus pour le 31 mars.
Le réseau européen est capable de recevoir et de transporter plus de GNL que lors des hivers précédents. La Commission souligne aussi des sources de gaz plus diversifiées et une demande plus faible qu’à l’hiver 2021-2022. C’est pourquoi elle juge le système suffisamment flexible malgré le stock plus bas. La flexibilité des terminaux et des conduites n’est toutefois pas la même chose que la disponibilité garantie de cargaisons. La Commission indique que le marché détermine la quantité de GNL que l’Europe reçoit au final. La disponibilité reste donc une hypothèse dans les scénarios.
Avec des hypothèses plus strictes, la marge se réduit. Dans un hiver froid avec peu de GNL, l’ENTSOG décrit dans le modèle un besoin supplémentaire de réduction de la demande, voire une demande éventuellement non couverte. L’analyse examine aussi d’éventuelles limites d’approvisionnement et des goulets d’étranglement dans le réseau. Un pourcentage moyen de stockage européen masque de telles différences entre pays. Ce n’est donc pas une garantie que la même quantité de gaz soit disponible partout et à tout moment.
Le stockage a en outre une fonction au-delà de cet hiver. Si les réserves sont très basses fin mars, il faudra importer plus de gaz en été pour reconstituer les stocks avant l’hiver suivant. L’ENTSOG insiste donc sur la poursuite des importations et le maintien de stocks suffisants, y compris en prévision d’une vague de froid tardive. La Commission européenne dit suivre les stocks, l’approvisionnement et les prix tout au long de la saison. Un dispositif de suivi laisse ouvert le déroulement réel de l’hiver.
Dans le scénario de référence, le réseau peut selon l’ENTSOG répondre à la demande modélisée ; avec des hypothèses tendues, le modèle exige davantage de réduction de la demande. Ces calculs partent du stock déclaré au 1er octobre et d’hypothèses précises pour le GNL et le gaz par gazoduc. Dans les mois à venir, les niveaux de stockage réels évolueront avec la demande et l’approvisionnement. La Commission dit continuer de suivre la situation en concertation avec le Groupe de coordination pour le gaz.
Sources et crédits photo
- Europese Commissie — gaswintervooruitblik, 8 oktober 2026
- ENTSOG — Winter Supply Outlook 2026/27, oktober 2026
Crédits photo 1
Photo: Matti Blume / Wikimedia Commons · CC BY-SA 4.0 · Source de l’image

Crédits photo 2
Photo: VargaA / Wikimedia Commons · CC BY-SA 3.0 · Source de l’image

Euro Magazine · 15 octobre 2026
1
2
3
4
5
6